


OLB appTAN
3,8257.00 Rezensionen
App-Details
- Version
- 4.15.2
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Oldenburgische Landesbank
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
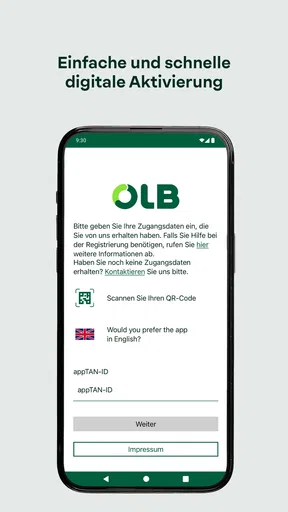
 Analyse von AppCompare
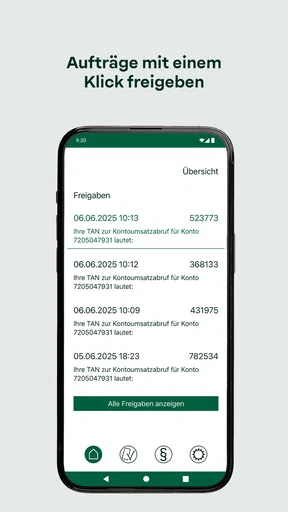
Wer bei der Oldenburgischen Landesbank sein Banking erledigt, möchte Überweisungen nicht an einem unpraktischen Zusatzgerät freigeben. Genau hier setzt OLB appTAN an: Die Anwendung ist eine kostenlose Finanz-App von Oldenburgische Landesbank, die eine TAN direkt auf dem Smartphone oder Tablet bereitstellt. Ich sehe sie deshalb weniger als eigenständige Banking-App und mehr als spezialisiertes Sicherheitswerkzeug für OLB-Kunden.
Im Alltag ist dieser Unterschied entscheidend. Die App verwaltet nicht mein gesamtes Konto, zeigt mir keine vollständige Umsatzübersicht und ersetzt auch nicht automatisch die eigentliche Banking-Anwendung. Ihre Aufgabe ist enger, dafür klar: Wenn eine Transaktion eine TAN verlangt, soll die Freigabe bequem auf dem mobilen Gerät erfolgen. Wer genau diesen Schritt vereinfachen möchte, bekommt eine fokussierte Lösung statt eines überladenen Finanzprogramms.
Wie sich OLB appTAN heute anfühlt
Nach meinem Eindruck ist die Stärke der App ihre Konzentration auf einen einzigen Vorgang. Ich muss mich nicht durch Budgetfunktionen, Kontostatistiken oder zusätzliche Angebote arbeiten, sondern kann mich auf die TAN-Freigabe konzentrieren. Das wirkt zunächst unspektakulär, ist bei sicherheitsrelevanten Aktionen aber angenehm: Je weniger Ablenkung vorhanden ist, desto leichter lässt sich prüfen, ob die angezeigten Angaben zur eigenen Überweisung passen.
Die Anwendung richtet sich damit vor allem an Personen, die ihr OLB-Konto regelmäßig online nutzen und Transaktionen nicht jedes Mal über ein separates Verfahren bestätigen möchten. Für eine gelegentliche Überweisung kann sie ebenfalls sinnvoll sein, sofern die Einrichtung bereits erledigt ist. Wer dagegen kein Konto bei der Oldenburgische Landesbank besitzt, hat praktisch keinen Grund, diese App zu installieren.
Im App-Bereich Finanzen wirkt eine solche Spezialisierung wohltuend. Viele Alternativen versuchen, Konto, Karten, Sparziele und Benachrichtigungen in einer Oberfläche zusammenzubringen. OLB appTAN verfolgt einen anderen Ansatz. Sie ist nicht die zentrale Schaltstelle für meine Geldangelegenheiten, sondern ein ergänzender Baustein innerhalb des OLB-Bankings. Das macht sie übersichtlich, begrenzt aber auch ihren Nutzen außerhalb dieses konkreten Szenarios.
Die aktuelle Ausgabe trägt die Versionsnummer 4.15.2. Für mich ist das ein Hinweis darauf, dass die Anwendung nicht als einmaliges Hilfsprogramm gedacht ist, sondern über längere Zeit weitergeführt wurde. Gleichzeitig sollte man aus einer Versionsnummer keine völlig neue Produktgeneration ableiten. Im täglichen Gebrauch bleibt der Kern derselbe: TAN empfangen, Angaben prüfen und die gewünschte Aktion freigeben.
Ein realistischer Ablauf im Alltag
Ein typischer Moment sieht so aus: Ich sitze am Laptop, möchte eine Rechnung überweisen und stoße beim Abschluss auf die notwendige Bestätigung. Statt ein separates TAN-Gerät zu suchen oder den Vorgang abzubrechen, wechsle ich zum Smartphone. Dort öffne ich OLB appTAN, kontrolliere die angezeigten Transaktionsdaten und bestätige nur dann, wenn Empfänger und Betrag mit meinem Auftrag übereinstimmen.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Gerade dieser Abgleich ist wichtiger als die reine Geschwindigkeit. Eine TAN sollte nicht blind kopiert werden. Ich würde mir angewöhnen, vor jeder Freigabe die Daten mit dem ursprünglichen Auftrag zu vergleichen, besonders bei unbekannten Empfängern oder größeren Beträgen. Die App kann den Freigabeweg vereinfachen, nimmt mir aber nicht die Verantwortung für die Kontrolle ab.
Praktisch ist außerdem, das Smartphone vor einer dringenden Überweisung nicht mit leerem Akku liegen zu lassen. Das klingt banal, wird aber schnell zum Problem, wenn die Bestätigung genau dann gebraucht wird. Wer häufig unterwegs arbeitet, sollte die Anwendung deshalb auf dem Gerät bereithalten, das zuverlässig erreichbar ist. Ein Tablet kann für manche Nutzer bequemer sein, ein Smartphone ist im Alltag meist schneller zur Hand.
Was die Weiterentwicklung für bestehende Nutzer bedeutet
Die kontinuierliche Pflege bis zur aktuellen Version spricht dafür, dass OLB appTAN nicht auf dem Stand einer alten Einzelinstallation stehen geblieben ist. Für bestehende Nutzer ist das grundsätzlich beruhigend: Eine TAN-App muss mit dem übrigen Online-Banking zusammenspielen, und dieses Zusammenspiel sollte nicht durch lange unveränderte Software beeinträchtigt werden. Trotzdem würde ich nach einem Update nicht sofort einen wichtigen Zahlungsvorgang starten, sondern zunächst prüfen, ob Anmeldung und Freigabe wie gewohnt funktionieren.
Bei einer neuen Version kann sich die Bedienung an kleinen Stellen verändern, selbst wenn die Hauptfunktion gleich bleibt. Menüpunkte können anders angeordnet sein, Hinweise können verständlicher oder ausführlicher ausfallen, und der Ablauf beim Öffnen kann sich leicht unterscheiden. Für erfahrene Nutzer ist das meist kein großes Hindernis. Wer die App nur selten verwendet, sollte sich vor einer zeitkritischen Zahlung kurz mit der Oberfläche vertraut machen.
Die veröffentlichte Entwicklung ist dabei nicht automatisch ein Versprechen für künftige Funktionen. Ich würde von OLB appTAN nicht erwarten, dass sie sich plötzlich in eine komplette Finanzzentrale verwandelt. Der sinnvollere Weg wäre aus meiner Sicht, den bestehenden Freigabeprozess stabil, verständlich und möglichst reibungslos zu halten. Bei einer Sicherheits-App zählt Verlässlichkeit mehr als eine lange Liste zusätzlicher Extras.
Für Menschen, die die Anwendung schon eingerichtet haben, liegt der größte Vorteil daher wahrscheinlich in der Gewohnheit. Nach einigen Freigaben wird der Ablauf berechenbar: Auftrag im Banking starten, TAN-App öffnen, Daten kontrollieren und bestätigen. Diese Routine kann den Wechsel zwischen Computer und Smartphone deutlich angenehmer machen als ein Verfahren, bei dem jedes Mal ein separates Gerät gesucht werden muss.
Einrichtung, Gerätewechsel und typische Stolperstellen
Die eigentliche Hürde liegt weniger in der späteren Nutzung als in der ersten Einrichtung. Bei einer TAN-Anwendung sollte ich nicht davon ausgehen, dass eine Installation allein genügt. Die App muss mit meinem OLB-Zugang beziehungsweise dem vorgesehenen Freigabeverfahren verbunden werden. Dafür sollte ich mir Zeit nehmen und die Anweisungen der Bank genau befolgen, statt während einer dringenden Überweisung nebenbei alles einzurichten.
Ein Gerätewechsel verdient besondere Aufmerksamkeit. Wer ein neues Smartphone kauft, sollte OLB appTAN nicht einfach erst dann öffnen, wenn eine Zahlung bestätigt werden muss. Besser ist, den Wechsel in einer ruhigen Situation vorzubereiten und anschließend einen ungefährlichen Testablauf durchzuführen, soweit das im eigenen Banking möglich ist. So fällt eine fehlende Aktivierung auf, bevor eine wichtige Rechnung oder eine zeitkritische Zahlung wartet.
Auch bei einer vorübergehend gesperrten oder nicht erreichbaren App ist ein Plan B hilfreich. Ich würde nicht versuchen, wiederholt falsche Zugangsdaten einzugeben, sondern zunächst die Hinweise der Bank beachten. Bei Sicherheitsverfahren kann ungeduldiges Ausprobieren mehr Probleme verursachen als lösen. Wer auf eine TAN-App angewiesen ist, sollte außerdem wissen, wie der offizielle Support der eigenen Bank erreichbar ist, ohne dafür erst lange suchen zu müssen.
Eine weitere praktische Überlegung betrifft die Trennung der Geräte. Manche Nutzer erledigen das Banking am Computer und empfangen die TAN am Smartphone. Dieses Zwei-Geräte-Szenario ist im Alltag bequem, weil der Auftrag und die Bestätigung nicht auf demselben Bildschirm stattfinden. Wer dagegen alles auf einem einzigen Gerät erledigt, sollte besonders sorgfältig prüfen, ob die Freigabe wirklich zum eigenen Auftrag gehört. Die App macht diesen Sicherheitsgedanken nicht überflüssig.
Wo die App gegenüber anderen Wegen punktet
Im Vergleich zu einem klassischen TAN-Generator ist OLB appTAN vor allem bequemer, wenn das Smartphone ohnehin ständig dabei ist. Ich muss kein zusätzliches Gerät aufbewahren, keine Batterien dafür bereithalten und nicht zwischen mehreren kleinen Geräten wechseln. Für spontane Überweisungen unterwegs ist das ein klarer Vorteil. Der Preis ist ebenfalls niedrig angesetzt: Die App selbst ist kostenlos.
Gegenüber einer allgemeinen Banking-App ist die Lösung dagegen bewusst schmaler. Eine umfassende Banking-Anwendung kann Kontostände, Umsätze und Überweisungen an einem Ort bündeln. OLB appTAN übernimmt diesen umfassenden Teil nicht, sondern ergänzt ihn. Wer eine einzige App für die gesamte Finanzorganisation sucht, könnte den zusätzlichen Schritt zwischen Banking-App und TAN-App als umständlich empfinden.
Auch ein SMS-basiertes Verfahren kann für manche Menschen vertrauter wirken. Eine separate App bietet jedoch einen klareren, speziell auf die Freigabe ausgerichteten Ablauf. Welche Variante besser passt, hängt von den eigenen Gewohnheiten und den von der Bank angebotenen Möglichkeiten ab. Für mich ist die App besonders überzeugend, wenn ich regelmäßig online überweise und mein Smartphone zuverlässig schützen und aktuell halten kann.
Der wichtigste Trade-off ist damit nicht einfach „modern gegen alt“, sondern Bequemlichkeit gegen Abhängigkeit vom Mobilgerät. Wenn das Telefon verloren geht, beschädigt ist, keinen Strom hat oder gerade nicht funktioniert, kann die schnelle Freigabe ausfallen. Ein separates TAN-Gerät kann in einem solchen Fall unabhängiger vom täglichen Smartphone sein. Wer diese Unabhängigkeit höher bewertet als Komfort, sollte den alternativen Weg der Bank ernsthaft prüfen.
Für wen OLB appTAN passt und wer besser darauf verzichtet
Ich würde die App OLB-Kunden empfehlen, die ihre Bankgeschäfte überwiegend online erledigen, ein kompatibles mobiles Gerät besitzen und eine unkomplizierte TAN-Freigabe bevorzugen. Auch für Menschen, die früher regelmäßig nach einem TAN-Generator suchen mussten, kann der Wechsel angenehmer sein. Die Anwendung ist außerdem altersmäßig sehr offen: Sie ist mit einer Einstufung ab null Jahren versehen, was vor allem bedeutet, dass keine problematischen Inhalte im Vordergrund stehen.
Weniger passend ist sie für Personen, die ihr Smartphone grundsätzlich nicht für Bankfreigaben verwenden möchten. Ebenso sollten Nutzer, die eine vollständige Haushaltsbuch- oder Kontoverwaltungs-App erwarten, ihre Erwartungen korrigieren. OLB appTAN ist kein Ersatz für die gesamte digitale Bankbeziehung. Ihre Aufgabe ist kleiner, und genau darin liegt sowohl ihre Übersichtlichkeit als auch ihre Grenze.
Die Reichweite zeigt, dass das Konzept nicht nur für eine Handvoll Nutzer gedacht ist: Die App wurde bereits über hunderttausendmal installiert und erreicht im Durchschnitt 3,9 Sterne aus ungefähr eintausendfünfhundert Bewertungen. Solche Werte lese ich nicht als endgültiges Urteil, sondern als Hinweis auf ein brauchbares, aber nicht für jeden reibungsloses Nutzererlebnis. Bei einer TAN-App können einzelne Probleme während Einrichtung oder Gerätewechsel die Gesamtbewertung stark beeinflussen.
Wenn ich die Anwendung einer weniger technikaffinen Person empfehlen würde, dann nur zusammen mit einem einfachen Hinweis: Nicht erst beim ersten dringenden Auftrag ausprobieren. Die Installation, Verbindung mit dem Banking und eine erste Freigabe sollten in Ruhe erfolgen. Wer sich dabei unsicher fühlt, fährt mit Unterstützung durch die Bank besser, als mehrere Einstellungen auf Verdacht zu verändern.
Verbleibende Grenzen im täglichen Einsatz
Die größte Einschränkung ist die Abhängigkeit vom OLB-Kontext. Als Kunde einer anderen Bank bringt mir die App keinen praktischen Mehrwert. Selbst innerhalb des OLB-Bankings bleibt sie ein Zusatz zum eigentlichen Zugang. Ich muss also akzeptieren, dass für eine Transaktion mehrere Komponenten zusammenspielen: die Banking-Oberfläche, das mobile Gerät und die TAN-Anwendung. Das ist sicherheitslogisch nachvollziehbar, aber nicht so direkt wie ein vollständig integrierter Ablauf.
Die App kann außerdem nicht entscheiden, ob eine Überweisung inhaltlich sinnvoll ist. Sie bestätigt eine Aktion, nachdem ich sie angestoßen habe. Deshalb sollte ich mich nicht von einer schnellen Freigabe dazu verleiten lassen, Empfänger, Betrag oder Verwendungszweck weniger genau zu prüfen. Mein sinnvollster Tipp ist, die TAN-Anzeige als Kontrollmoment zu behandeln und nicht als bloße Hürde, die möglichst schnell verschwinden soll.
Ein weiteres mögliches Reibungsmoment ist die seltene Nutzung. Wer nur alle paar Monate eine Überweisung tätigt, vergisst leichter, wie der Ablauf funktioniert oder auf welchem Gerät die App eingerichtet wurde. In diesem Fall ist die vermeintliche Einfachheit nicht automatisch spürbar. Ich würde die App trotzdem installiert lassen, aber die Zugangssituation regelmäßig gedanklich prüfen: Ist das richtige Smartphone noch vorhanden, funktioniert die Anmeldung, und weiß ich, wo ich bei einer Sperre Hilfe bekomme?
Wer mehrere Bankverbindungen verwaltet, sollte ebenfalls genau hinschauen. OLB appTAN ist auf die OLB-Beziehung zugeschnitten und ersetzt keine zentrale TAN-Lösung für verschiedene Institute. Für solche Nutzer kann eine getrennte Banking-Strategie übersichtlicher sein, auch wenn sie weniger elegant wirkt. Die App ist dann eine gute Speziallösung für OLB, aber keine universelle Antwort auf alle Bankgeschäfte.
Was ich bei künftigen Versionen beobachten würde
Bei weiteren Aktualisierungen wäre für mich vor allem wichtig, dass die Anwendung den Freigabeprozess verständlich hält. Sicherheitsinformationen sollten gut lesbar sein, und der Nutzer sollte jederzeit wissen, ob er gerade eine Transaktion prüft oder bereits bestätigt hat. Kleine Verbesserungen bei Hinweisen und Fehlerführung wären in diesem Bereich wertvoller als dekorative Änderungen.
Ebenso würde ich auf die Stabilität nach Gerätewechseln und Systemaktualisierungen achten. Eine TAN-App wird genau dann gebraucht, wenn eine Zahlung abgeschlossen werden soll. Jede Unsicherheit beim Start, bei der Verbindung mit dem Banking oder bei der Bestätigung wirkt deshalb stärker als ein kleiner Fehler in einer gewöhnlichen Freizeit-App. Die aktuelle Version 4.15.2 zeigt eine fortlaufende Produktpflege; entscheidend bleibt, ob diese Pflege im Alltag zuverlässig spürbar ist.
Für bestehende Nutzer lautet mein praktischer Rat, Aktualisierungen nicht unnötig aufzuschieben, aber danach einen kurzen Funktionstest einzuplanen. Ich würde keine wichtigen Bankgeschäfte unmittelbar nach einem Update beginnen, ohne die App einmal geöffnet und den vertrauten Ablauf geprüft zu haben. Das ist kein Misstrauen gegenüber der Anwendung, sondern eine vernünftige Gewohnheit bei jeder Software, die für Zahlungsfreigaben eingesetzt wird.
Neue Nutzer sollten dagegen zuerst klären, ob sie wirklich eine OLB-TAN-Lösung benötigen und ob ihr bevorzugtes Gerät zuverlässig verfügbar ist. Danach lohnt sich eine ruhige Einrichtung mit anschließendem Vergleich der angezeigten Transaktionsdaten. Diese zwei einfachen Gewohnheiten – Vorbereitung statt Zeitdruck und sorgfältige Kontrolle statt blindes Bestätigen – machen im Alltag mehr aus als jede zusätzliche Komfortfunktion.
Mein Fazit zur OLB-TAN-Lösung
OLB appTAN erfüllt eine klar umrissene Aufgabe und bleibt dabei angenehm fokussiert. Ich mag, dass die App nicht versucht, eine komplette Finanzwelt zu simulieren, sondern die TAN-Freigabe auf dem mobilen Gerät in den Mittelpunkt stellt. Für OLB-Kunden, die regelmäßig online zahlen und ihr Smartphone ohnehin verwenden, ist das eine nachvollziehbare und kostenlose Ergänzung.
Meine Empfehlung gilt allerdings mit einer wichtigen Einschränkung: Die App ist nur dann wirklich bequem, wenn Einrichtung, Gerätewechsel und Erreichbarkeit vorher geklärt sind. Wer eine umfassende Banking-Zentrale oder eine Lösung unabhängig vom Smartphone sucht, sollte sich nach einer anderen Option beziehungsweise dem alternativen Verfahren der Bank umsehen. Für den passenden Nutzerkreis bleibt OLB appTAN dennoch ein nützliches Werkzeug, dessen Wert weniger in vielen Funktionen als in einem verlässlichen, kontrollierbaren Freigabemoment liegt.
Vorteile
- Schnelle Freigabe von Überweisungen und Aufträgen per Push-Nachricht.
- Biometrische Anmeldung möglich
- sofern das Smartphone dies unterstützt.
- AppTAN funktioniert auch ohne SMS-Empfang und Mobilfunknetz.
- Transaktionen werden vor der Bestätigung übersichtlich angezeigt.
- Kostenlose Nutzung für OLB-Kunden mit kompatiblem Smartphone.
Nachteile
- Ein neues Smartphone erfordert meist eine erneute Registrierung der App.
- Ohne aktivierte Push-Mitteilungen können Freigabeanfragen übersehen werden.
- Bei Geräteverlust ist eine sofortige Sperrung des Zugangs notwendig.
- Nicht jedes ältere Smartphone unterstützt die aktuellen Sicherheitsanforderungen.
- Die Einrichtung kann ohne Aktivierungscode oder Bankzugang umständlich sein.
Häufig gestellte Fragen zu OLB appTAN
Was ist OLB appTAN und wofür wird die App verwendet?
OLB appTAN ist eine Sicherheits-App der Oldenburgischen Landesbank, mit der Sie Online-Banking-Aufträge und bestimmte Zahlungen freigeben können. Nach der Einrichtung bestätigen Sie beispielsweise Überweisungen in der Banking-Anwendung oder im Online-Banking. Die App erzeugt beziehungsweise empfängt dafür einen geschützten Freigabevorgang, sodass sensible Aufträge nicht allein mit Benutzername und Passwort bestätigt werden.
Wie wird OLB appTAN eingerichtet und welche Voraussetzungen gibt es?
Für die Einrichtung benötigen Sie in der Regel ein kompatibles Android- oder iOS-Gerät, Zugang zum OLB-Online-Banking und die von der Bank bereitgestellten Aktivierungsdaten. Je nach Verfahren kann zusätzlich eine Registrierung oder Bestätigung über die OLB Banking-App, einen Aktivierungsbrief oder einen anderen von der Bank vorgesehenen Weg erforderlich sein. Folgen Sie ausschließlich den offiziellen Anweisungen der OLB.
Kann ich OLB appTAN auch ohne Internetverbindung nutzen?
Ob eine Freigabe ohne aktive Internetverbindung möglich ist, hängt vom konkret eingerichteten appTAN-Verfahren und der aktuellen Version der OLB-Anwendungen ab. Für manche Bestätigungen kann ein Offline- oder Scan-Verfahren vorgesehen sein, während andere Vorgänge eine Datenverbindung benötigen. Prüfen Sie deshalb die Hinweise direkt in der App und im OLB-Online-Banking, bevor Sie sich darauf verlassen.
Was sollte ich tun, wenn mein Smartphone verloren geht oder gestohlen wird?
Wenn Ihr Smartphone verloren geht oder gestohlen wurde, sollten Sie die Nutzung des Geräts und den Zugang zum appTAN-Verfahren möglichst sofort sperren lassen. Wenden Sie sich über die offiziellen Kontaktwege an die OLB und informieren Sie die Bank über die Situation. Ändern Sie gegebenenfalls Ihre Zugangsdaten, prüfen Sie Kontobewegungen und geben Sie niemals TANs oder Aktivierungscodes an Dritte weiter.
Wie sicher ist OLB appTAN und worauf muss ich bei Freigaben achten?
OLB appTAN bietet eine zusätzliche Schutzschicht für das Online-Banking, ersetzt aber nicht die Aufmerksamkeit des Nutzers. Kontrollieren Sie vor jeder Bestätigung Empfänger, Betrag und weitere angezeigte Auftragsdaten sorgfältig. Brechen Sie den Vorgang ab, wenn Angaben nicht übereinstimmen oder eine unerwartete Freigabe erscheint. Installieren Sie die App nur aus offiziellen Stores und halten Sie Betriebssystem sowie Banking-Anwendungen aktuell.


